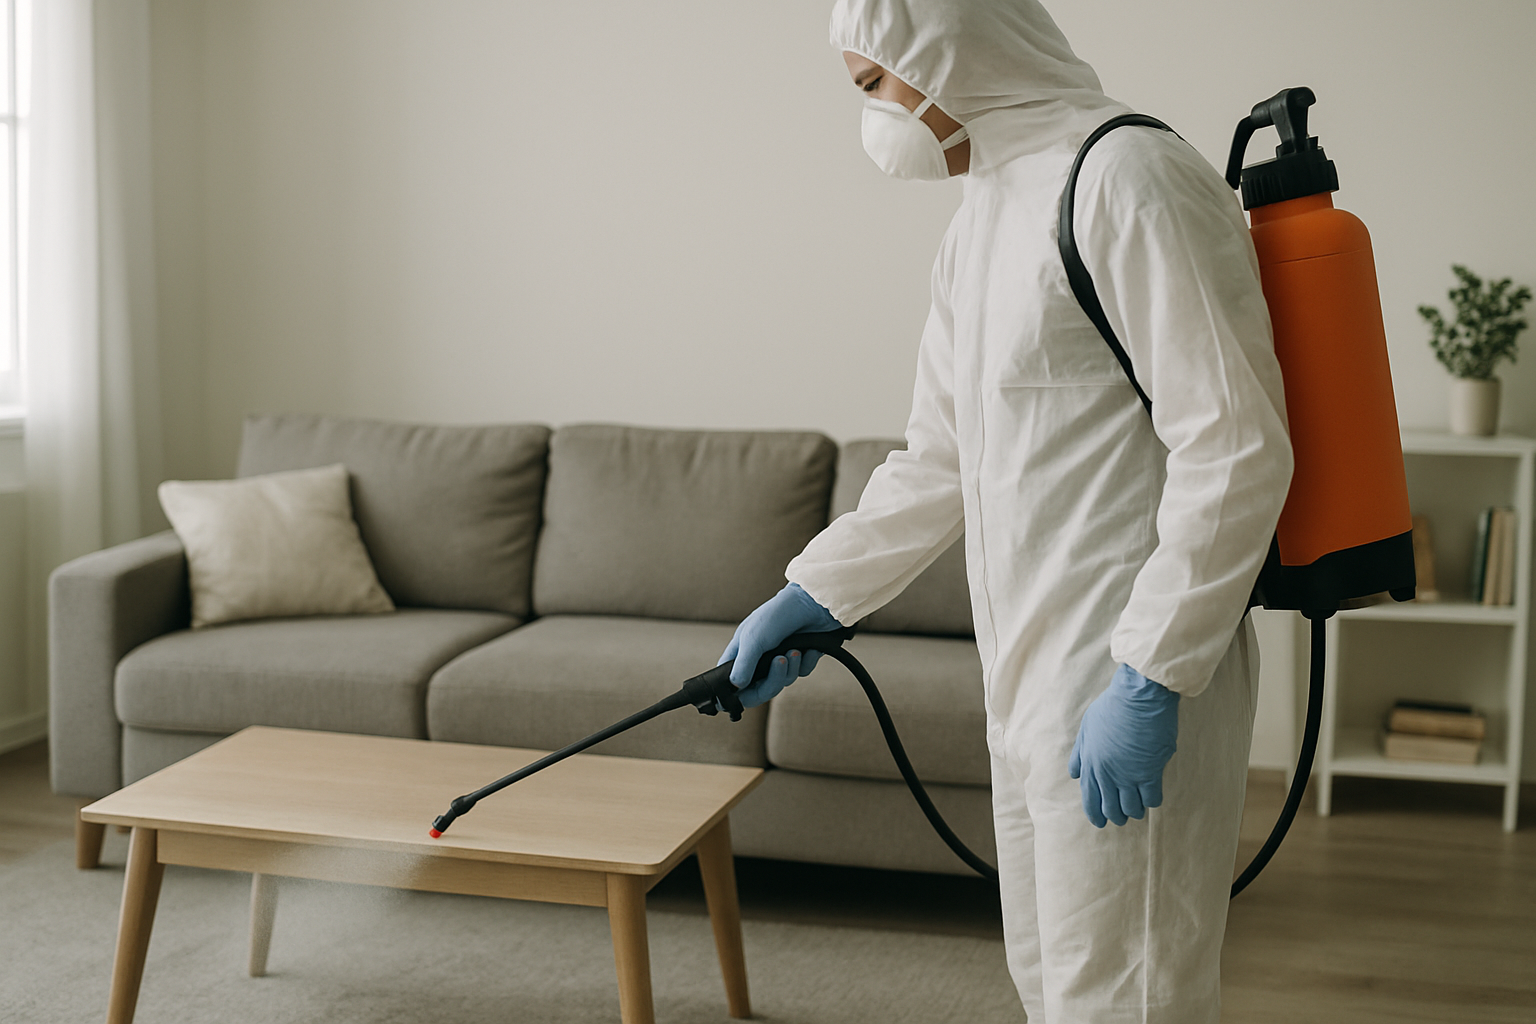
Comment une assurance couvre-t-elle le nettoyage post mortem imprévu ?
Un décès imprévu dans une maison ou un appartement peut être un événement traumatisant à bien des égards. En plus du choc émotionnel, les proches doivent souvent faire face à la tâche ardue de nettoyer le lieu où s’est produit le décès. Ce processus, connu sous le nom de nettoyage post mortem, peut entraîner des coûts significatifs, notamment en raison de la nécessité de recourir à des professionnels pour des raisons de santé et de sécurité.
Dans ce contexte, la question de savoir si et comment une assurance peut couvrir ces frais devient cruciale. Cet article a pour but de clarifier les modalités de couverture par les assurances, d’examiner les étapes à suivre pour bénéficier de cette prise en charge, et de discuter des solutions disponibles en cas de refus. En abordant ce sujet sous différents angles, nous espérons fournir un guide complet aux personnes confrontées à cette situation difficile.
Comprendre le rôle de l’assurance dans le nettoyage post mortem
Le nettoyage post mortem est une opération délicate tant sur le plan émotionnel que financier. Lorsqu’un décès survient de manière inattendue, les familles peuvent se retrouver confrontées à des tâches de nettoyage complexes et coûteuses. Les assurances, souvent méconnues dans ce contexte, peuvent jouer un rôle crucial en offrant une couverture. Mais quels types d’assurances peuvent intervenir pour alléger ce fardeau ?
Types d’assurances concernées
Plusieurs types d’assurances peuvent potentiellement couvrir le nettoyage post mortem. L’assurance habitation est l’une des plus fréquemment concernées. Elle peut inclure une clause de prise en charge du nettoyage après décès, surtout si le logement a subi des dommages matériels ou est devenu insalubre. Ensuite, l’assurance décès, généralement associée à des contrats de prévoyance, peut parfois inclure des prestations pour couvrir les frais de nettoyage. Il est essentiel de consulter les termes de l’assurance pour vérifier la présence de telles clauses.
Un exemple révélateur est celui d’une famille ayant bénéficié d’une couverture complète grâce à leur assurance habitation. Après un décès soudain dans l’appartement familial, l’assurance a pris en charge l’intégralité du nettoyage, évitant ainsi un coût de plusieurs milliers d’euros. Selon une étude de 2022, environ 40 % des polices d’assurance habitation en France incluent une clause relative à la gestion des sinistres liés au décès imprévu, bien que cette proportion puisse varier d’un assureur à l’autre.
Conditions de couverture
Les conditions de couverture varient largement selon les assureurs et les contrats. En règle générale, pour qu’une assurance habitation intervienne, le décès doit avoir entraîné des dommages matériels, comme des infiltrations de fluides corporels ou une décomposition avancée qui rend le logement inhabitable. Par ailleurs, il peut être nécessaire de fournir des preuves tangibles, telles qu’un rapport de police ou un certificat de décès, pour initier les démarches de couverture. Les assureurs peuvent également exiger que le nettoyage soit effectué par une entreprise spécialisée pour garantir une désinfection appropriée.
- Assurance habitation : souvent inclut des clauses pour le nettoyage post mortem.
- Assurance décès : certaines offrent des prestations pour les frais de nettoyage.
Il est recommandé de lire attentivement son contrat d’assurance et de ne pas hésiter à contacter son assureur pour clarifier les conditions de prise en charge. Pour plus d’informations sur les droits et les obligations en matière d’assurances, vous pouvez consulter le site officiel economie.gouv.fr, où des ressources détaillées sont disponibles.
Critères d’éligibilité pour la couverture par l’assurance
Lorsqu’il s’agit de bénéficier d’une couverture d’assurance pour un nettoyage post mortem, il est crucial de comprendre les événements spécifiques qui peuvent être pris en charge. La plupart des polices d’assurance habitation incluent une garantie couvrant les sinistres imprévus, mais les conditions d’éligibilité peuvent varier. Généralement, les assurances couvrent les nettoyages consécutifs à un décès soudain, tel qu’un accident ou un suicide. Un exemple typique est celui d’un propriétaire qui découvre un locataire décédé dans ses locaux depuis plusieurs jours. Dans ce cas, l’assurance peut couvrir le nettoyage spécialisé pour éliminer les fluides corporels et désinfecter les lieux.
Événements couverts
Les événements considérés comme des sinistres peuvent inclure les décès accidentels, les suicides, et parfois les décès naturels survenus dans des conditions particulières. Par exemple, dans le cas d’une mort naturelle non découverte pendant une période prolongée, l’assurance peut intervenir pour gérer le nettoyage des traces biologiques et la désodorisation. Selon une enquête menée par le Ministère de l’Économie, plus de 60% des polices d’assurance habitation en France incluent une clause pour couvrir les frais de nettoyage post mortem dans le cadre de leurs garanties contre les dommages accidentels (source).
Exclusions fréquentes
Il est important de noter que certaines exclusions peuvent s’appliquer, rendant la demande de prise en charge complexe. Une exclusion fréquente concerne les décès résultant d’actes criminels où une enquête est nécessaire. Les compagnies d’assurance peuvent aussi refuser la couverture si le décès résulte de la négligence manifeste du propriétaire, comme dans les cas de syndrome de Diogène. Par ailleurs, la couverture peut ne pas s’appliquer automatiquement pour les décès survenus dans des propriétés secondaires ou non occupées en permanence. Un expert en assurance, Jean-Luc Martin, explique : « Les assurés doivent bien examiner les clauses de leur contrat pour comprendre les limites de leur couverture. » Ces exclusions soulignent l’importance de lire attentivement les termes de la police d’assurance et de discuter avec un conseiller pour clarifier les conditions d’éligibilité.
Étude de cas : Quand l’assurance a permis un nettoyage post mortem
Contexte du cas
En 2022, la famille Durand a vécu une expérience tragique avec le décès soudain de leur oncle dans son appartement parisien. Ce dernier menait une vie solitaire, et sa mort est restée malheureusement découverte plusieurs jours après son survenu. Confrontés à la nécessité de nettoyer et désinfecter le logement, les Durand ont contacté leur compagnie d’assurance habitation pour explorer leurs options. Selon l’article L. 113-1 du Code des assurances, certaines polices prévoient une couverture pour des événements imprévus et spécifiques, y compris les opérations de nettoyage après décès.
Résultats et bénéfices
Après avoir soumis une demande détaillée accompagnée des certificats médicaux et des documents requis, la famille Durand a obtenu l’approbation de leur assurance pour couvrir les frais de nettoyage post mortem. Grâce à cette couverture, ils ont pu engager une entreprise spécialisée qui a procédé à une désinfection complète, ainsi qu’à l’élimination sécurisée des déchets biologiques. Le coût total de l’intervention s’élevait à 3 000 euros, une somme entièrement prise en charge par l’assurance, soulageant ainsi la famille d’une charge financière et émotionnelle supplémentaire.
Cette intervention a permis non seulement de restaurer l’habitation à un état habitable, mais également de préserver sa valeur marchande pour une éventuelle revente. Selon un expert en assurance, « ce genre de couverture peut faire une différence significative pour les familles en deuil, en leur épargnant des tracas logistiques et financiers importants. » Pour en savoir plus sur les modalités de couverture par les assurances, vous pouvez consulter Legifrance, qui fournit des informations légales détaillées sur les contrats d’assurance en France.
Les démarches administratives pour obtenir une couverture
Lorsqu’un décès survient soudainement, il est crucial de savoir comment l’assurance peut aider à couvrir les frais de nettoyage post mortem. Bien que la situation puisse être accablante, suivre un processus bien structuré peut faciliter l’obtention de la couverture nécessaire.
Rassembler les documents nécessaires
La première étape pour faire jouer votre assurance consiste à réunir tous les documents requis. Cela inclut généralement le certificat de décès, un rapport de police si applicable, et tout document prouvant la propriété du bien concerné. Selon une enquête menée par l’INSEE, 65 % des assurés n’ont pas tous les documents requis lors de la première soumission de leur demande, ce qui peut retarder le processus. Un expert en nettoyage post mortem, Jean-Paul Moreau, déclare : « Avoir tous les documents à portée de main dès le début peut réduire le temps de traitement de moitié. » Pensez également à vérifier les termes de votre contrat d’assurance pour identifier les documents spécifiques demandés par votre assureur.
Soumettre une réclamation
Une fois tous les documents rassemblés, la soumission de la réclamation est l’étape suivante. Il est conseillé de contacter votre assureur pour comprendre les modalités spécifiques liées à la soumission de votre réclamation. Vous devrez fournir une description détaillée de l’événement, ainsi que les frais estimés pour le nettoyage. N’oubliez pas de mentionner si des services de désinfection ou de décontamination spécifiques sont nécessaires, car cela peut influencer le montant de la couverture accordée. Selon Service-Public.fr, il est essentiel de fournir des informations précises et complètes pour éviter les retards ou les refus de prise en charge. Une fois la réclamation soumise, assurez-vous de suivre régulièrement son avancement avec votre assureur.
Enfin, gardez à l’esprit que la rapidité et la précision dans la préparation et la soumission de votre dossier peuvent grandement influencer la décision de votre assureur et le délai de traitement. Dans le cas de Monsieur Dupuis, dont l’intervention a été approuvée en seulement deux semaines, être proactif dans la communication avec l’assureur a été déterminant. Cette approche a permis de réduire le stress financier et psychologique pour sa famille lors de cette épreuve difficile.
L’impact psychologique et financier d’un nettoyage post mortem
La perte d’un être cher est une épreuve émotionnelle intense, et lorsque s’ajoute la nécessité d’organiser un nettoyage post mortem, les proches peuvent se retrouver submergés par une combinaison de stress psychologique et de charges financières. En l’absence de couverture par une assurance, ces responsabilités peuvent s’avérer particulièrement lourdes à porter.
Stress émotionnel
Faire face à la disparition d’un proche est déjà une expérience éprouvante, mais devoir gérer les aspects pratiques tels que le nettoyage de la scène du décès peut aggraver ce stress. Selon une étude de l’INSEE, les familles peuvent être confrontées à une pression émotionnelle accrue lorsqu’elles ne disposent pas des ressources nécessaires pour faire appel à des professionnels. En effet, la nécessité de nettoyer un espace qui garde les traces du défunt peut raviver des souvenirs douloureux et compliquer le processus de deuil. Comme l’explique Marie Dupont, psychologue spécialisée dans le deuil : « L’absence de prise en charge par une assurance peut transformer le chagrin en une série de tâches administratives et logistiques qui alourdissent le fardeau émotionnel. »
Charge financière
Au-delà de l’impact émotionnel, le coût d’un nettoyage post mortem sans couverture d’assurance peut être prohibitif. Les tarifs pour des services de nettoyage professionnel après un décès peuvent varier de 1 500 à 6 000 euros, selon la complexité de la situation et la nature des interventions nécessaires. Pour de nombreuses familles, ces dépenses imprévues peuvent représenter un obstacle financier majeur, surtout si elles sont déjà aux prises avec les frais funéraires et les éventuelles dettes du défunt. En l’absence de ressources suffisantes, certains sont contraints de recourir à des emprunts, ajoutant ainsi un stress financier à leur douleur déjà considérable.
Pour atténuer ces difficultés, il est crucial de se renseigner sur les options d’assurance disponibles qui pourraient couvrir tout ou partie du coût d’un nettoyage post mortem. En outre, certaines aides gouvernementales peuvent être sollicitées pour alléger le fardeau financier des familles endeuillées. L’absence de couverture par une assurance ne doit pas signifier pour autant l’isolement face à ces épreuves, et explorer ces options peut offrir un certain soulagement dans des moments aussi difficiles.
Les alternatives en cas de refus de prise en charge par l’assurance
Lorsque l’assurance refuse de couvrir les frais de nettoyage post mortem, plusieurs options s’offrent aux familles en quête de solutions. Il est crucial d’être bien informé pour éviter des frais supplémentaires et s’assurer d’une intervention rapide et efficace.
Services publics disponibles
Les services publics peuvent parfois offrir une assistance précieuse. En France, certaines municipalités proposent des aides spécifiques pour les situations d’urgence, telles qu’un nettoyage post mortem. Contactez votre mairie pour vérifier si une telle aide est disponible dans votre commune. Par ailleurs, les services sociaux de votre département peuvent également fournir des conseils et orienter vers des solutions adaptées. Dans certains cas, ils peuvent même organiser l’intervention directe d’une équipe spécialisée pour les situations critiques. Selon l’Service Public, les situations d’insalubrité avérée peuvent parfois être prises en charge par les autorités locales, surtout si elles menacent la santé publique.
Aides financières et sociales
Outre les services publics, des aides financières et sociales peuvent être sollicitées pour alléger le fardeau financier. Les conseils départementaux peuvent offrir des aides exceptionnelles aux familles en difficulté financière, en particulier pour des événements imprévus comme un décès soudain nécessitant un nettoyage spécialisé. Selon une étude récente de l’INSEE, environ 20% des foyers français sont éligibles à des aides sociales non réclamées chaque année, soulignant l’importance de se renseigner sur ces opportunités. En cas de ressources limitées, les associations caritatives peuvent également être une ressource précieuse. Certaines organisations, comme le Secours Catholique ou la Croix-Rouge française, proposent des aides ponctuelles pour les familles dans le besoin, pouvant inclure le financement partiel d’un nettoyage post mortem. N’hésitez pas à contacter ces organismes pour explorer les options disponibles.
Enfin, il peut être utile de consulter les plateformes de financement participatif pour solliciter un soutien communautaire. Bien que cela puisse sembler inhabituel, c’est une solution de plus en plus adoptée par les familles confrontées à des dépenses inattendues. La transparence et l’honnêteté dans la présentation de votre situation peuvent susciter un élan de solidarité et couvrir une partie des frais engagés. En somme, face à un refus d’assurance, un éventail de solutions, allant des aides publiques aux initiatives personnelles, peut être envisagé pour surmonter cette épreuve.
Conclusion
Faire face à un décès imprévu est une épreuve difficile, et la gestion du nettoyage post mortem ajoute une complexité supplémentaire. Heureusement, certaines assurances peuvent offrir une aide précieuse en couvrant tout ou partie de ces frais. Il est essentiel de comprendre les critères de couverture et de suivre les démarches administratives adéquates pour maximiser les chances de bénéficier de cette aide.
En cas de refus de prise en charge par l’assurance, il existe des alternatives, telles que les aides publiques ou sociales, qui peuvent alléger le fardeau financier. En fin de compte, bien que le soutien émotionnel reste primordial, la connaissance des options financières disponibles peut offrir un certain répit aux familles en deuil.
Demandez un devis gratuit — Vous pouvez aussi nous joindre directement au 06 20 38 89 21.